3 สัญญาณที่บอกว่าธุรกิจควรเตรียมเงินทุนสำรองก่อนสิ้นปี
ช่วงปลายปีอาจเป็นช่วงสร้างยอดขายของหลายธุรกิจ แต่ก็มักมาพร้อมค่าใช้จ่ายที่เพิ่มขึ้น ไม่ว่าจะเป็นการสั่งสินค้าเข้าสต็อก ค่าการตลาด ค่าจ้างพนักงาน ค่าซ่อมบำรุง หรือค่าใช้จ่ายเพื่อเตรียมธุรกิจสำหรับปีถัดไป หากเงินรับและเงินจ่ายไม่เกิดขึ้นในเวลาเดียวกัน ธุรกิจที่มียอดขายดีก็อาจประสบปัญหาเงินสดไม่เพียงพอได้
กรมพัฒนาธุรกิจการค้าอธิบายว่า งบกระแสเงินสดช่วยแสดงแหล่งที่มาและการใช้ไปของเงินสด รวมถึงสะท้อนสภาพคล่องของกิจการในช่วงเวลาหนึ่ง ดังนั้น เจ้าของธุรกิจจึงไม่ควรดูเฉพาะยอดขายหรือกำไร แต่ควรติดตามด้วยว่าเงินสดเข้าจริงเมื่อใด และเพียงพอกับรายจ่ายที่ถึงกำหนดหรือไม่
ลองตรวจสอบ 3 สัญญาณต่อไปนี้ หากธุรกิจของคุณเริ่มพบมากกว่าหนึ่งข้อ อาจถึงเวลาวางแผนเงินทุนสำรองก่อนเข้าสู่ช่วงสิ้นปี
1. ยอดขายเพิ่มขึ้น แต่เงินสดในบัญชีกลับลดลง
ยอดขายที่สูงขึ้นไม่ได้หมายความว่าธุรกิจจะมีเงินสดเพิ่มขึ้นทันที โดยเฉพาะกิจการที่ขายสินค้าแบบให้เครดิตหรือมีรอบรับชำระ 30–60 วัน ธุรกิจอาจบันทึกรายได้แล้ว แต่ยังไม่ได้รับเงินจริง ขณะเดียวกัน ค่าแรง ค่าสินค้า ค่าเช่า และค่าใช้จ่ายประจำยังต้องชำระตามกำหนด
ตัวอย่างเช่น ธุรกิจได้รับคำสั่งซื้อจำนวนมากในเดือนตุลาคมและต้องสั่งสินค้าเพิ่มทันที แต่ลูกค้าจะชำระเงินในเดือนธันวาคม ช่องว่างระหว่างการจ่ายและการรับเงินนี้อาจทำให้เงินทุนหมุนเวียนตึงตัว แม้ยอดขายบนรายงานจะดูดี
วิธีตรวจสอบ
เปรียบเทียบยอดขายกับเงินสดรับจริงในแต่ละสัปดาห์หรือแต่ละเดือน
ตรวจสอบยอดลูกหนี้การค้าและจำนวนวันที่ใช้ในการเก็บเงิน
จัดทำประมาณการกระแสเงินสดรับ–จ่ายอย่างน้อย 8–12 สัปดาห์ข้างหน้า
แยกเงินสำหรับค่าใช้จ่ายจำเป็น เช่น เงินเดือน ค่าเช่า ภาษี และค่างวด
หากลูกหนี้เพิ่มต่อเนื่อง แต่เงินสดคงเหลือลดลง ธุรกิจควรเร่งติดตามการชำระเงิน ทบทวนเงื่อนไขเครดิต และเตรียมแหล่งเงินทุนสำรองไว้ล่วงหน้า
2. เริ่มใช้เงินระยะยาวมาจ่ายค่าใช้จ่ายประจำ
อีกหนึ่งสัญญาณสำคัญคือ ธุรกิจต้องนำเงินที่ตั้งใจเก็บไว้ลงทุน ซื้อเครื่องจักร หรือขยายกิจการ มาใช้จ่ายค่าแรง ค่าเช่า ค่าน้ำมัน หรือค่าสินค้าเป็นประจำ รวมถึงเริ่มเลื่อนจ่ายเจ้าหนี้หรือจ่ายเฉพาะรายการที่เร่งด่วนที่สุด
สถานการณ์นี้สะท้อนว่าเงินจากการดำเนินงานอาจไม่เพียงพอกับภาระระยะสั้น หากปล่อยไว้นาน อาจกระทบความสัมพันธ์กับคู่ค้า ความต่อเนื่องในการดำเนินงาน และความสามารถในการรับคำสั่งซื้อใหม่
ธนาคารแห่งประเทศไทยชี้ให้เห็นถึงความสำคัญของกระแสเงินสดจากการดำเนินงานในการประเมินความสามารถของธุรกิจในการชำระหนี้ และแนะนำให้เริ่มจัดการปัญหาหนี้ตั้งแต่ยังไม่กลายเป็นหนี้เสีย การวางแผนตั้งแต่เริ่มเห็นสัญญาณจึงมีทางเลือกมากกว่าการรอจนเงินสดขาดมือ
วิธีรับมือ
แยกค่าใช้จ่ายเป็น “จำเป็นทันที” “เลื่อนได้” และ “ตัดออกได้”
เจรจารอบชำระกับคู่ค้าให้สัมพันธ์กับรอบรับเงินจากลูกค้า
ทบทวนสินค้าคงคลัง ลดสินค้าที่หมุนช้า และเร่งเปลี่ยนสินทรัพย์หมุนเวียนให้เป็นเงินสด
เปรียบเทียบต้นทุนของแหล่งเงินทุน ระยะเวลาผ่อนชำระ และความสามารถในการชำระคืนก่อนตัดสินใจ
เงินทุนเพิ่มเติมควรใช้เพื่อแก้ช่องว่างของกระแสเงินสดหรือสร้างรายได้ที่ชัดเจน ไม่ควรใช้เพียงเพื่อเลื่อนปัญหาที่เกิดจากค่าใช้จ่ายสูงกว่ารายรับอย่างต่อเนื่อง
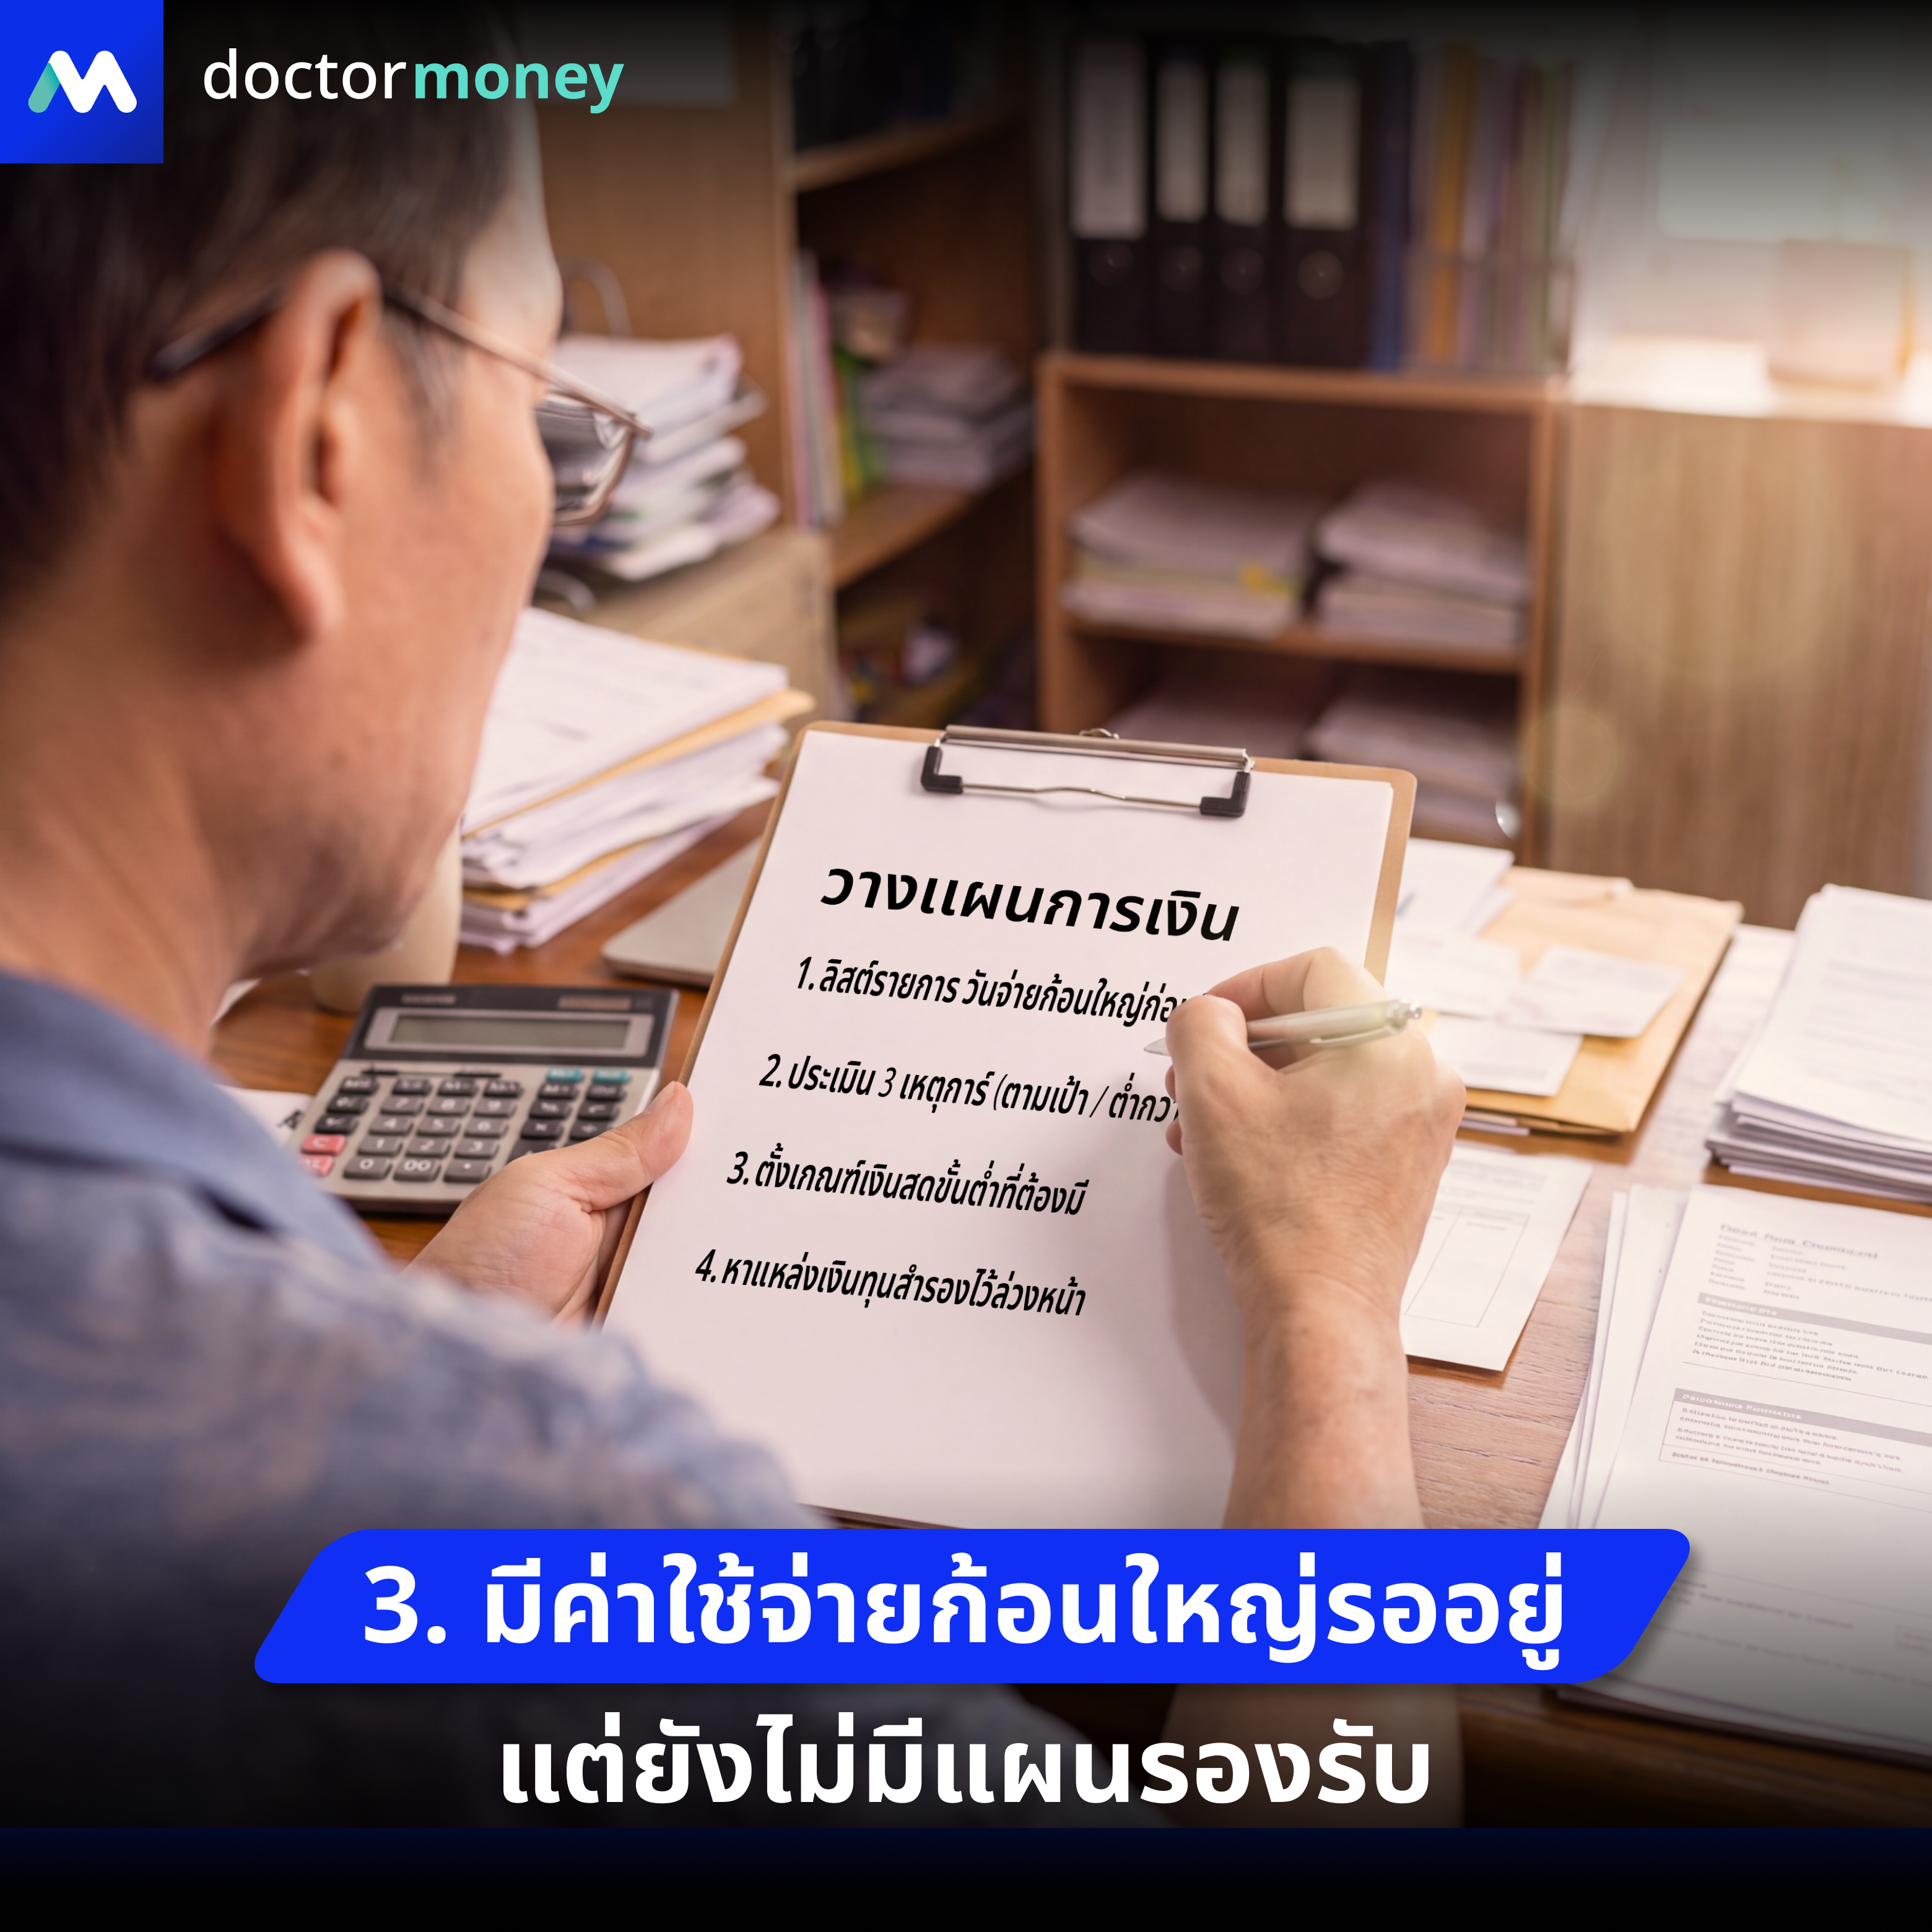
3. มีค่าใช้จ่ายก้อนใหญ่รออยู่ แต่ยังไม่มีแผนรองรับ
ก่อนสิ้นปี ธุรกิจจำนวนมากต้องเตรียมงบสำหรับสต็อกสินค้า แคมเปญการตลาด โบนัสพนักงาน ภาษี การซ่อมรถหรือเครื่องจักร ตลอดจนการลงทุนเพื่อเริ่มต้นปีใหม่ หากรู้ว่าจะมีค่าใช้จ่ายก้อนใหญ่ แต่ยังไม่ทราบว่าจะใช้เงินจากส่วนใด นั่นคือสัญญาณว่าควรเริ่มวางแผนเงินทุนสำรองทันที
ความเสี่ยงไม่ได้เกิดจากค่าใช้จ่ายที่คาดการณ์ได้เท่านั้น เหตุฉุกเฉิน เช่น เครื่องจักรหยุดทำงาน รถที่ใช้ประกอบอาชีพต้องซ่อม หรือยอดขายต่ำกว่าคาด ก็อาจทำให้เงินสดที่เตรียมไว้ไม่เพียงพอ
วิธีเตรียมพร้อม
ทำรายการค่าใช้จ่ายก้อนใหญ่ทั้งหมดจนถึงต้นปีหน้า
ระบุวันที่ต้องชำระและจำนวนเงินโดยประมาณ
สร้างอย่างน้อย 3 สถานการณ์ ได้แก่ ยอดขายตามเป้า ยอดขายต่ำกว่าเป้า และมีค่าใช้จ่ายฉุกเฉิน
กำหนดเงินสดขั้นต่ำที่ธุรกิจต้องมีเพื่อให้ดำเนินงานต่อได้
เตรียมทางเลือกด้านเงินทุนก่อนถึงวันที่ต้องใช้จริง
การวางแผนล่วงหน้าช่วยให้เจ้าของธุรกิจมีเวลาเปรียบเทียบเงื่อนไขและเลือกทางออกที่เหมาะสม แทนการตัดสินใจภายใต้แรงกดดันเมื่อถึงกำหนดชำระ
เงินทุนสำรองธุรกิจควรมีเท่าไร?
ไม่มีจำนวนเดียวที่เหมาะกับทุกกิจการ เพราะธุรกิจแต่ละประเภทมีรอบรับเงิน ต้นทุนคงที่ ฤดูกาลขาย และความเสี่ยงต่างกัน วิธีเริ่มต้นที่ใช้งานได้จริงคือคำนวณ “ค่าใช้จ่ายจำเป็นต่อเดือน” แล้วพิจารณาว่าธุรกิจควรรองรับรายจ่ายเหล่านั้นได้นานเพียงใด หากยอดขายหรือการเก็บเงินล่าช้ากว่าคาด
สูตรเบื้องต้น:
เงินทุนสำรองที่ควรเตรียม = ค่าใช้จ่ายจำเป็นต่อเดือน × จำนวนเดือนที่ต้องการรองรับ + ค่าใช้จ่ายก้อนใหญ่ที่ทราบล่วงหน้า
ตัวอย่าง หากธุรกิจมีค่าใช้จ่ายจำเป็นเดือนละ 150,000 บาท ต้องการรองรับ 3 เดือน และมีค่าซ่อมเครื่องจักรที่คาดไว้ 100,000 บาท เงินทุนที่ควรเตรียมตามแผนนี้คือ 550,000 บาท อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงกรอบวางแผน ธุรกิจควรปรับให้เหมาะกับกระแสเงินสดและความเสี่ยงของตนเอง
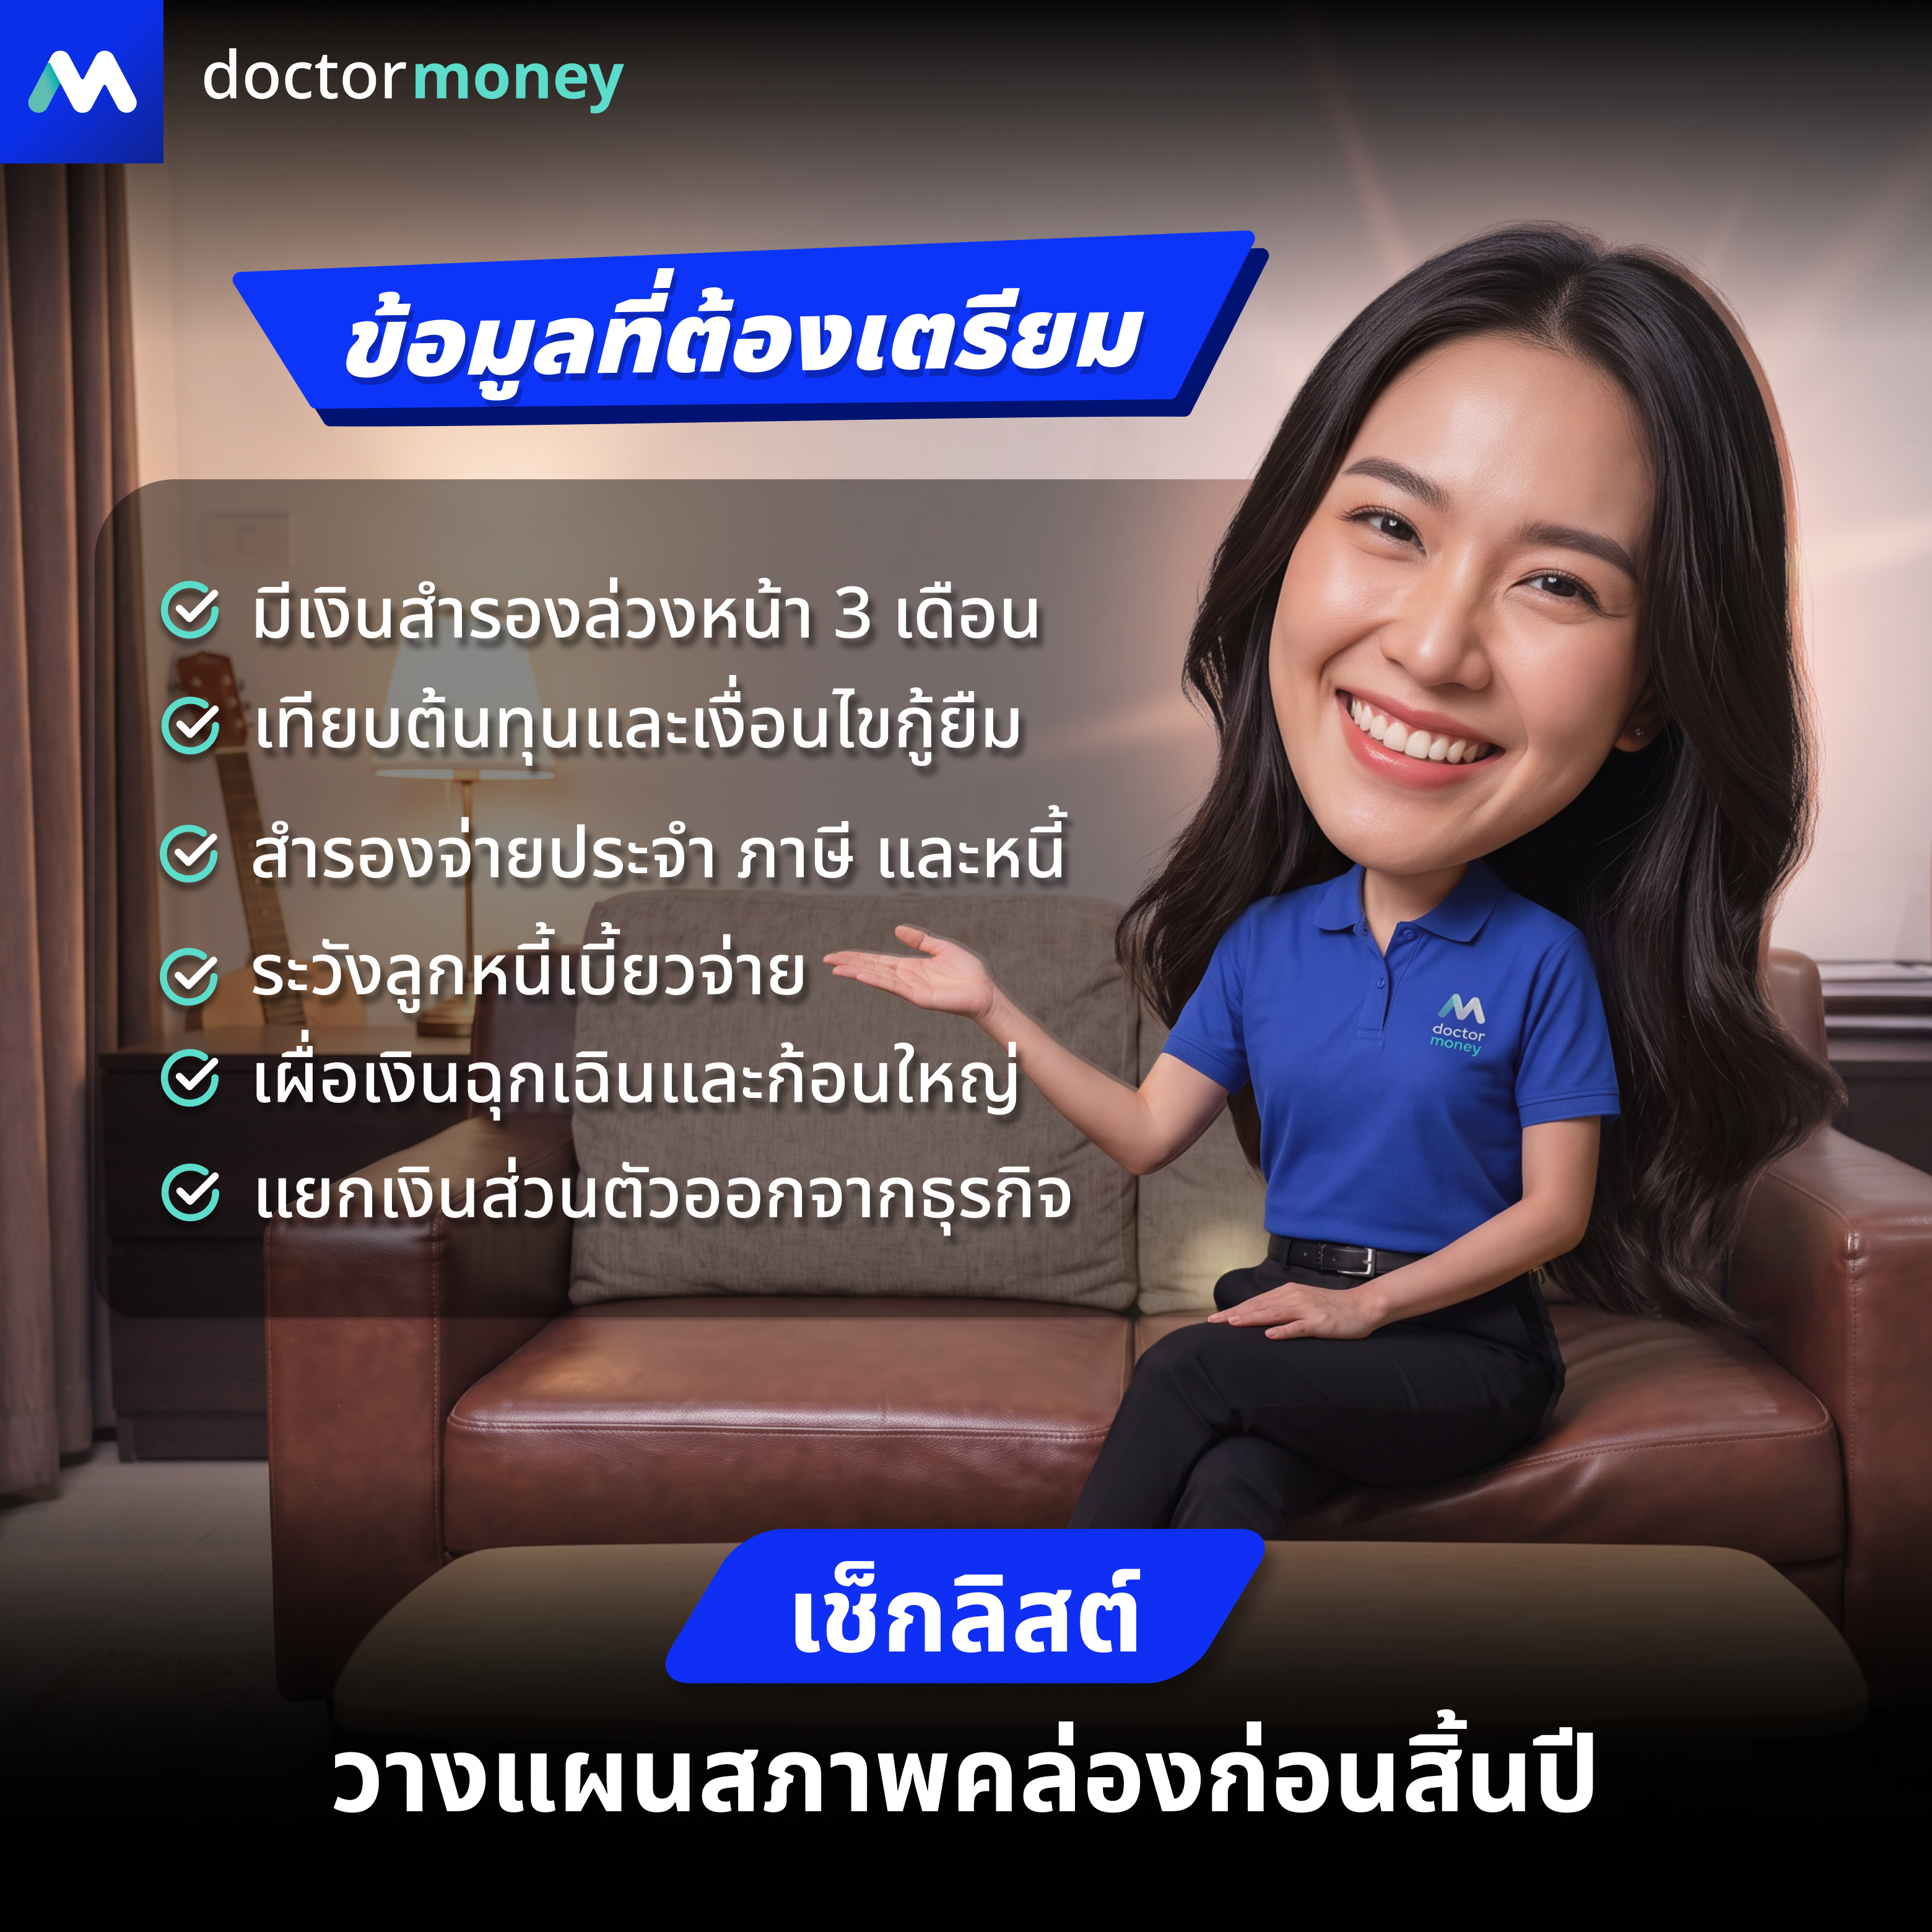
เช็กลิสต์วางแผนสภาพคล่องก่อนสิ้นปี
มีประมาณการเงินสดรับ–จ่ายจนถึงอย่างน้อย 3 เดือนแรกของปีหน้า
ทราบว่าลูกหนี้รายใดจะชำระเมื่อใด และมีความเสี่ยงล่าช้าหรือไม่
เตรียมเงินสำหรับค่าใช้จ่ายประจำ ภาษี และภาระหนี้ครบถ้วน
ประเมินค่าใช้จ่ายก้อนใหญ่และเงินสำรองสำหรับเหตุฉุกเฉินแล้ว
แยกเงินส่วนตัวออกจากเงินของกิจการ
เปรียบเทียบแหล่งเงินทุนจากต้นทุนรวม เงื่อนไข หลักประกัน และความสามารถในการชำระคืน
เตรียมก่อน ช่วยให้ธุรกิจมีทางเลือกมากกว่า
การมีเงินทุนสำรองไม่ได้หมายความว่าธุรกิจกำลังมีปัญหา แต่คือการเตรียมความพร้อมให้กิจการรับมือกับช่วงเวลาที่เงินเข้าและเงินออกไม่สอดคล้องกัน หากพบว่ายอดขายเพิ่มแต่เงินสดลด ต้องนำเงินลงทุนมาใช้จ่ายประจำ หรือมีค่าใช้จ่ายก้อนใหญ่โดยยังไม่มีแผนรองรับ ควรเริ่มทบทวนกระแสเงินสดตั้งแต่วันนี้
สำหรับเจ้าของกิจการที่มีบ้าน ที่ดิน รถยนต์ หรือเครื่องจักรกลการเกษตร และต้องการประเมินทางเลือกในการเพิ่มสภาพคล่อง ด๊อกเตอร์ มันนี่ พร้อมให้คำปรึกษาเพื่อช่วยวางแผนเงินทุนให้เหมาะกับวัตถุประสงค์และความสามารถในการชำระคืนของแต่ละราย
ปรึกษาด๊อกเตอร์ มันนี่
โทร. 02-502-8888
ข้อความ: m.me/837042419486673
กู้เท่าที่จำเป็นและชำระคืนไหว วงเงินและผลการอนุมัติขึ้นอยู่กับการพิจารณาของบริษัท เงื่อนไขเป็นไปตามที่บริษัทกำหนด โปรดศึกษารายละเอียด อัตราดอกเบี้ย ค่าธรรมเนียม และภาระผูกพันก่อนตัดสินใจ
สนใจสมัครสินเชื่อ
- กู้ได้ทุกอาชีพ
- ดอกต่ำสุด 0.39% ต่อเดือน
- ยืนยันตัวตนอนุมัติออนไลน์
เมื่อกดยืนยันส่งข้อมูล ถือว่าคุณอ่านและรับทราบ นโยบายคุ้มครองข้อมูลส่วนบุคคล เรียบร้อยแล้ว